A reforma do sistema tributário brasileiro, excessivamente complexo, entrou finalmente na fase de implementação, trazendo oportunidades e desafios para as empresas locais.
O Brasil concluiu o processo de convergência com as normas IFRS S1 e IFRS S2 em 2024, o que resultou na emissão, pelo Conselho Federal de Contabilidade, das normas NBC TDS 01 e NBC TDS 02, tratando, respectivamente, dos Requisitos Gerais para Divulgação de Informações Financeiras Relacionadas à Sustentabilidade e das Divulgações Relacionadas ao Clima.
Além disso, a norma NBC TAS 5000, que aborda trabalhos de asseguração para relatórios de sustentabilidade, relato integrado e divulgações correlatas, também foi emitida em alinhamento com as normas internacionais.
Em 2023, a Comissão de Valores Mobiliários (CVM) emitiu a Resolução nº 193, estabelecendo a obrigatoriedade de divulgação de relatórios de sustentabilidade em conformidade com as normas IFRS S1 e IFRS S2 para companhias abertas, a partir de 1º de janeiro de 2026. No entanto, em 29 de maio de 2026, a CVM emitiu a Resolução nº 244, removendo a obrigatoriedade e permitindo que as entidades avaliem a relação custo-benefício da elaboração de tais relatórios, desde que comuniquem ao mercado os motivos da decisão de não fazê-lo.
"Outro avanço significativo foi a aprovação, em 13 de novembro de 2025, da norma NBC TG 51 – Apresentação e Divulgação nas Demonstrações Contábeis, alinhada à IFRS 18", afirmou Roger Maciel de Oliveira, sócio da Russell Bedford Brazil. "A nova norma altera os requisitos de apresentação e divulgação das demonstrações contábeis, particularmente da Demonstração do Resultado, introduzindo elementos que, anteriormente, eram mais comumente associados a relatórios gerenciais e divulgações financeiras complementares."
Participação da firma no encontro regional reforça integração do Brasil à rede Kreston e debate temas como inteligência artificial, transformação da profissão, internacionalização e futuro dos negócios
A Kreston KBW participa da Kreston Latin America Conference 2026, que será realizada entre os dias 24 e 26 de setembro, em Buenos Aires, na Argentina. O encontro reunirá sócios, diretores e gestores de firmas Kreston da América Latina e de outros mercados de língua espanhola para discutir os principais desafios e oportunidades que impactam o futuro da auditoria, consultoria e dos serviços empresariais na região.
Realizada no NH City, a conferência terá uma programação voltada à troca de experiências entre profissionais de diferentes mercados, com discussões sobre transformação da profissão, inteligência artificial, desenvolvimento de negócios internacionais, governança, sucessão e crescimento sustentável. A agenda também contempla atualizações da Kreston Global e dos grupos regionais da rede.
Para a Kreston KBW, a participação representa uma oportunidade estratégica de fortalecer a conexão do Brasil com os demais mercados latino-americanos, ampliar a troca de conhecimento entre especialistas e identificar tendências que possam contribuir para a atuação da firma no mercado brasileiro.
“A América Latina tem particularidades e desafios próprios, mas também oportunidades importantes de colaboração entre os diferentes mercados. Estar em um encontro como esse nos permite entender melhor os movimentos da região, compartilhar a experiência brasileira e, principalmente, fortalecer conexões que podem gerar novas oportunidades para nossos clientes”, afirma Wellington Calobrizi, sócio da Kreston KBW.
Brasil integrado às discussões regionais
Entre os destaques da programação está a participação de Tatiana de Andrade, sócia da Kreston KBW Auditores, no encontro do Regional Committee, ao lado de representantes da Kreston Global e de firmas da América Latina. A discussão faz parte da programação do primeiro dia de negócios e terá como objetivo promover uma atualização regional e estimular a troca de experiências entre os participantes.
A agenda também contará com uma apresentação de Liza Robbins, Chief Executive da Kreston Global, além de uma discussão sobre o futuro da profissão conduzida por Ray Morales, Associate Director da AICPA, a partir da iniciativa AICPA RISE 2040. Entre os temas previstos estão ainda o desenvolvimento de clientes internacionais e estratégias para ampliar a atuação das firmas em um ambiente de negócios cada vez mais conectado.
Para a Kreston KBW, a discussão sobre internacionalização ganha relevância diante do aumento da complexidade das operações empresariais e da necessidade de empresas e investidores contarem com uma visão integrada de diferentes mercados.
Inteligência artificial e transformação da profissão
A inteligência artificial também estará entre os assuntos centrais da conferência. No segundo dia de programação, a discussão sobre AI and Automation abordará os impactos da tecnologia sobre as atividades profissionais e as possibilidades de aplicação de novas ferramentas no setor. O painel contará com Daniela Portal, General Manager da Kreston Perú, e Luis Xavier Legorreta, Enterprise Account Executive LATAM da Datasnipper.
O tema dá continuidade a uma das principais discussões que vêm mobilizando o setor de auditoria e consultoria: como incorporar novas tecnologias sem perder de vista aspectos como qualidade, julgamento profissional, segurança e confiança.
“Assim como vimos em outros encontros da rede, a inteligência artificial não deve ser encarada apenas como uma ferramenta de automação. O desafio está em entender como a tecnologia pode ampliar a capacidade dos profissionais, melhorar processos e gerar mais valor para os clientes, sem abrir mão da responsabilidade e do julgamento humano”, destaca Calobrizi.
Colaboração regional e crescimento sustentável
Além dos debates técnicos, a programação da Kreston Latin America Conference 2026 contempla discussões sobre governança, sucessão e sustentabilidade das firmas. O painel “Building a firm that outlives its founders: governance, succession, and sustainable growth” abordará estratégias para a construção de organizações mais preparadas para o longo prazo.
A conferência também prevê encontros dos Global Audit Group, Global Tax Group e Global Advisory Services Group, ampliando a oportunidade de troca entre especialistas de diferentes áreas e mercados.
Para a Kreston KBW, a integração com a rede internacional é um dos pilares para ampliar sua capacidade de atender empresas brasileiras com operações no exterior e companhias estrangeiras interessadas no mercado brasileiro.
Próximos passos
A participação em Buenos Aires faz parte da estratégia da Kreston KBW de fortalecer sua integração à rede global, acompanhar as transformações que impactam o setor e ampliar a colaboração com profissionais de diferentes mercados.
“Estar conectado a uma rede global nos permite olhar para os desafios do mercado brasileiro a partir de diferentes perspectivas. A troca de experiências com outros países é fundamental para anteciparmos tendências, desenvolvermos novas soluções e continuarmos evoluindo a forma como apoiamos nossos clientes”, conclui Calobrizi.
Sobre a Kreston Global
Fundada em 1971, a Kreston Global é uma das maiores redes de auditoria e consultoria do mundo, com mais de 120 países e 25 mil profissionais. A organização conecta firmas independentes para oferecer soluções globais em contabilidade, auditoria, impostos e consultoria empresarial, mantendo os mais altos padrões de qualidade e governança.
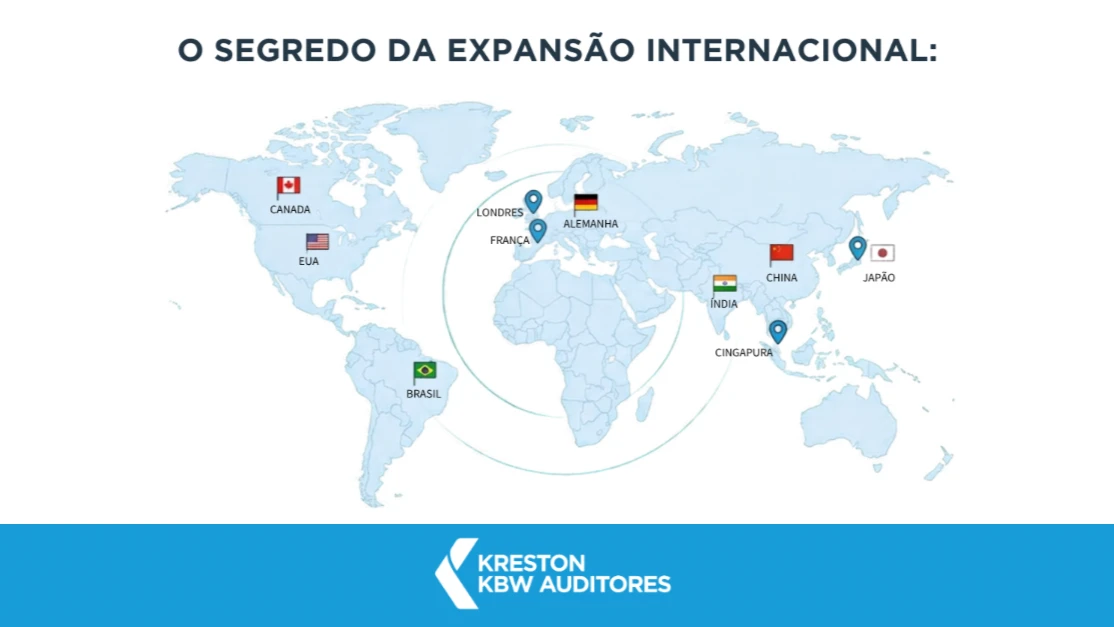
Expandir uma operação para outros países envolve uma sequência de decisões que começa na definição dos objetivos do negócio e alcança questões tributárias, regulatórias e operacionais. À medida que uma empresa amplia sua presença geográfica, ela passa também a lidar com diferentes legislações, estruturas fiscais, parceiros locais e formas de organização. Coordenar essas dimensões é parte fundamental da própria expansão e um desafio intrínseco dessa jornada. Para tanto, o suporte estratégico é indispensável.
Um exemplo que ilustra este cenário é o de um cliente do escritório da Kreston KBW Auditores no Brasil. O case envolve uma companhia brasileira de médio porte do setor de esporte e entretenimento, com atuação em diferentes frentes e uma trajetória de crescimento que passou a incluir a internacionalização de suas operações. Atualmente, a empresa está presente nos Estados Unidos, Equador, Argentina, Paraguai e Chile, a partir de um movimento que ampliou a complexidade de sua estrutura e exigiu uma coordenação cada vez mais complexa.
Para sustentar esse movimento, a expansão foi estruturada com foco em eficiência tributária, governança e contou com o suporte completo da Kreston na intermediação, revisão e acompanhamento dos escritórios envolvidos em cada operação, além de assessoria e consultoria em todas as etapas do processo.
Coordenação é parte da estratégia de expansão
Cada país acrescenta à operação de uma empresa um conjunto próprio de regras e procedimentos. E, para uma empresa que atua simultaneamente em cinco mercados, é preciso acompanhar essas especificidades sem perder a capacidade de enxergar sua estrutura internacional como um conjunto integrado.
A escolha dos parceiros locais, a circulação de informações entre eles e a comunicação com a operação brasileira passam a ter importância para a própria gestão do negócio, ao passo que a definição desses parceiros também está diretamente relacionada à experiência da empresa durante a expansão.
Sobre esse ponto, uma pesquisa da Kreston Global com executivos brasileiros mostra que 50% apontaram encontrar os parceiros locais certos, capazes de estabelecer relações confiáveis, como um dos principais desafios do processo de internacionalização. O dado ajuda a dimensionar o papel que a rede de suporte pode desempenhar quando uma empresa passa a administrar operações em diferentes países, abarcando também a relação com os escritórios responsáveis por questões tributárias, contábeis, regulatórias e de auditoria.
É um desafio esperado, já que, na medida em que novos mercados são incorporados, aumentam também o número de interlocutores, as demandas locais e a quantidade de decisões que precisam ser tomadas.
Para superar essas complexidades, um modelo de atendimento próximo permite acompanhar a evolução da empresa e compreender suas necessidades conforme a operação ganha novas dimensões. Essa lógica se relaciona, por exemplo, ao programa da Kreston KiceX (Kreston International Client Experience), que busca fortalecer o relacionamento com clientes assessorados em processos de internacionalização.
Em uma expansão, esse acompanhamento é crucial para integrar a realidade da empresa às demandas de suas operações em outras nações.
Para os negócios que avaliam a entrada em novos mercados, a experiência de nossa rede apoia organizações de diferentes portes a construir uma operação internacional capaz de incorporar as particularidades de cada país e, ao mesmo tempo, preservar uma estratégia comum, combinando conhecimento local, coordenação global, proximidade e visão estratégica.
Com isso, buscamos atender com excelência clientes que desejam crescer além de suas fronteiras, oferecendo as conexões e a experiência necessárias para transformar uma estratégia de internacionalização em uma operação sustentável.

A Kreston Global Conference 2026, realizada em Londres, reuniu líderes de auditoria, contabilidade, consultoria e advisory de diversos países para discutir os desafios e as oportunidades que estão transformando o mercado global.
Representando a Kreston KBW, nossos sócios participaram de uma programação intensa de palestras, painéis e encontros estratégicos voltados ao fortalecimento da colaboração entre as firmas independentes que compõem a rede Kreston.
As conferências abordaram temas fundamentais para o futuro do setor, entre eles:
Transformação digital e inteligência artificial;
Evolução dos serviços de auditoria e consultoria;
Crescimento sustentável e expansão internacional;
Novos modelos de negócios e inovação;
Liderança, talentos e desenvolvimento organizacional;
Fortalecimento da atuação global das firmas-membro.
A abertura do evento foi marcada por um vídeo especial de boas-vindas que celebra a trajetória da Kreston Global ao redor do mundo. As imagens reúnem momentos marcantes de conferências realizadas em diferentes países, como Japão, Alemanha, Emirados Árabes Unidos e outros importantes centros internacionais, evidenciando a diversidade, a colaboração e a força da rede global.
Mais do que recordar grandes encontros, o vídeo representa o compromisso da Kreston em conectar pessoas, compartilhar conhecimento e impulsionar o crescimento das empresas em um ambiente cada vez mais globalizado.
Para a Kreston KBW, participar deste evento reforça nosso compromisso de oferecer aos clientes acesso às melhores práticas internacionais, inovação constante e uma atuação alinhada às tendências que moldam o futuro dos negócios.
Assista ao vídeo oficial de abertura da Kreston Global Conference 2026 e conheça um pouco da experiência vivida pelos líderes da rede em todo o mundo.
Clique no link: https://youtu.be/2ExRePG8e4g
Poucas pautas mobilizaram tanto o ambiente empresarial nos últimos anos quanto a Reforma Tributária. Apresentada como uma transformação estrutural capaz de simplificar o sistema, reduzir distorções históricas e aumentar a competitividade do país, a reforma foi recebida com expectativa por grande parte do mercado. Em teoria, a proposta parecia responder a uma demanda antiga: tornar o sistema tributário brasileiro menos complexo, mais transparente e mais eficiente.
Em junho de 2026, porém, a discussão já não gira apenas em torno das promessas. O foco passa a ser a implementação. E é justamente nesse momento que começam a surgir questionamentos relevantes sobre custos, prazos, regulamentações e impactos efetivos para empresas e setores da economia.
Mais do que perguntar se a reforma é necessária, o debate agora parece caminhar para outra direção: a transição está sendo conduzida da forma mais eficiente possível?
Uma breve linha do tempo
A Reforma Tributária sobre o consumo foi oficialmente instituída com a promulgação da Emenda Constitucional 132, em dezembro de 2023. O texto criou as bases para um novo modelo de tributação, substituindo gradualmente tributos como PIS, Cofins, ICMS, ISS e parte do IPI por novos mecanismos: a CBS (Contribuição sobre Bens e Serviços), de competência federal, e o IBS (Imposto sobre Bens e Serviços), compartilhado entre estados e municípios. Também foi criado o Imposto Seletivo, destinado a produtos considerados prejudiciais à saúde ou ao meio ambiente.
Ao longo de 2024 e 2025, o foco esteve na regulamentação. Foram aprovadas leis complementares, discutidas regras operacionais, definidos mecanismos de transição e iniciada a construção do Comitê Gestor do IBS.
Já no início de 2026, a reforma entrou em sua primeira fase prática. Empresas começaram a adaptar sistemas, documentos fiscais e processos para acomodar os novos tributos. O período atual funciona como uma espécie de fase de testes, em que CBS e IBS já aparecem operacionalmente nas obrigações fiscais, mas sem cobrança integral. A promessa é que a transição se estenda até 2033, quando o novo modelo passará a operar plenamente.
Definições em aberto: alíquotas, simplificação e impactos setoriais
Apesar dos alardeados avanços regulatórios, diversos pontos continuam cercados por incertezas. Um dos exemplos mais citados é a discussão sobre a carga tributária efetiva. Embora já existam parâmetros, regimes específicos e estimativas divulgadas pelo governo e por entidades do mercado, a alíquota de referência consolidada ainda segue sendo objeto de debate e projeções. Isso ocorre porque o percentual final depende de uma série de fatores, incluindo arrecadação, compensações, benefícios setoriais e ajustes que ocorrerão ao longo da transição.
Em termos práticos, empresas seguem tomando decisões de investimento, precificação e planejamento sem conhecer exatamente qual será a carga definitiva que enfrentarão nos próximos anos. O cenário gera uma situação curiosa: existe um cronograma detalhado para implementação, mas ainda há dúvidas relevantes sobre o resultado final dessa implementação.
Além disso, simplificar o sistema futuro não significa simplificar a transição, que será desafiadora e seguirá até 2033.
Assim, o que as empresas enfrentam em 2026 é justamente uma nova camada de dificuldades caras e circundadas por incertezas. Sistemas precisam ser reconfigurados, cadastros devem ser revisados, processos fiscais exigem adaptações, equipes precisam ser treinadas, novos layouts de documentos eletrônicos estão sendo implementados e obrigações acessórias continuam sendo ajustadas.
Além disso, as empresas irão conviver simultaneamente com regras antigas e novas, criando um ambiente operacional mais complexo do que aquele existente antes da reforma. A pergunta inevitável, logo, é se parte dessa complexidade transitória poderia ter sido reduzida com uma implementação mais gradual, mais coordenada ou com maior previsibilidade regulatória.
Outro ponto que vem ganhando espaço nas discussões é o impacto setorial. Isso porque, embora a reforma tenha sido construída sob o princípio da neutralidade arrecadatória, diversos segmentos já sinalizam expectativa de aumento da carga tributária efetiva.
Setores intensivos em mão de obra, especialmente serviços, tecnologia, educação, saúde privada, construção civil e parte das atividades profissionais, manifestaram preocupação ao longo da tramitação das propostas. A justificativa é simples: muitos desses negócios operam com estruturas de custos que geram menos créditos tributários do que cadeias industriais tradicionais.
Como consequência, a migração para o novo modelo pode resultar em aumento da tributação líquida, mesmo diante da promessa de racionalização do sistema. Esse debate ajuda a explicar por que a reforma recebeu elogios importantes de economistas e especialistas em política tributária, mas também despertou resistência em diversos setores produtivos. A simplificação parece relativamente consensual; a redistribuição dos impactos, nem tanto.
Um problema institucional?
Talvez a principal reflexão provocada pelo atual estágio da reforma seja menos técnica e mais institucional. O Brasil já viveu outros ciclos de grandes mudanças regulatórias que chegaram ao setor produtivo acompanhadas de prazos apertados, regulamentações complementares tardias e necessidade de adaptações emergenciais.
Sob essa perspectiva, a Reforma Tributária levanta uma dúvida legítima: estamos diante de uma transformação cuidadosamente planejada ou de mais um processo em que a responsabilidade operacional acaba sendo transferida para o contribuinte?
Minha aposta é a segunda hipótese que, por sua vez, tende a impulsionar o contencioso tributário do país durante a fase de transição da Reforma, já que empresas de setores potencialmente prejudicados devem se movimentar para questionar a constitucionalidade das mudanças, dos tributos ou mesmo para recolher os impostos pela metodologia atual.
Ato contínuo, a introdução de novos tributos, regras inéditas e diferentes interpretações sobre sua aplicação deve estimular a judicialização de controvérsias por parte de contribuintes e entes federativos.
Para se ter uma ideia da dimensão desse cenário, um estudo do Superior Tribunal de Justiça estima que, em um cenário de litigância autônoma envolvendo IBS e CBS, o volume de processos tributários na Corte poderá crescer 35%.
E os sucessivos ajustes de cronograma, a necessidade constante de esclarecimentos regulatórios e as adaptações que seguem ocorrendo mesmo com a fase de implementação já iniciada alimentam ainda mais essa percepção por parte do mercado.
Não se trata, por fim, de questionar a necessidade da reforma, visto que o sistema anterior também acumulava distorções. A questão central parece ser outra: o sucesso de uma reforma depende da capacidade de executá-la com previsibilidade, segurança jurídica e clareza operacional. E há dúvidas sobre isso que pairam no país.
O fato é que a Reforma Tributária já deixou de ser uma discussão sobre intenções. Ela passou a ser uma discussão sobre execução. E é justamente nesse ponto que começam a surgir os maiores testes para empresas, governos e contribuintes.
Embora os planos de governo oficiais ainda não tenham sido divulgados, com a consolidação de seus principais nomes, a corrida presidencial de 2026 já delineia seus contornos no campo das ideias econômicas.
Atualmente, o debate está centralizado, sobretudo, na sustentabilidade da dívida pública e na eficiência dos gastos governamentais, com propostas que variam de uma profunda ruptura fiscal e macroeconômica até um caminho de continuidade baseado em estímulo ao consumo e avanço da Reforma Tributária.
Com base em pronunciamentos e entrevistas recentes, análises na mídia e notícias oficiais dos partidos, apresento abaixo um pequeno resumo das propostas que começam a ser discutidas pelos cinco candidatos mais bem posicionados na disputa à Presidência da República, considerando a última pesquisa divulgada pela Nexus/BTG Pactual, no dia 27/04.

Antes mesmo dos programas oficiais, pré-candidatos sinalizam caminhos distintos para temas como dívida pública, impostos, previdência e crescimento.Magnific
Lula: consumo, aposta nos ganhos da Reforma Tributária e regulação
Entrando na disputa pelo seu quarto mandato, o atual presidente, Luiz Inácio Lula da Silva, teve na sua presente gestão uma forte agenda de estímulo ao consumo como vetor para a economia e deve centrar seu discurso na aprovação da Reforma Tributária, da isenção do IR para quem ganha até R$ 5 mil e em seus potenciais ganhos de simplificação fiscal para o país.
Dividido entre números razoáveis de crescimento e pressão pelo aumento dos gastos públicos, do custo de bens essenciais como a gasolina, Lula tem como desafio convencer o eleitor de sua capacidade em equilibrar o fortalecimento do PIB com a estabilidade da dívida.
Em um recente plano de metas divulgado no ano passado por sua equipe econômica – e que deve seguir como norte para um eventual próximo mandato – temos ainda apontamentos sobre transição ecológica na economia, a regulação das big techs, o aperfeiçoamento da Lei de Falências e a tributação dos chamados super ricos.
Flávio Bolsonaro e a necessidade da Reforma Previdenciária
O senador Flávio Bolsonaro (PL-RJ), que se coloca como principal candidato da oposição ao governo atual, fundamenta sua pré-campanha na crítica à excessiva carga tributária do país e na defesa da eficiência pública.
Sua plataforma econômica, coordenada por Rogério Marinho, classifica o atual arcabouço fiscal como uma "peneira" que perdeu a capacidade de disciplinar gastos e mantém juros elevados.
Flávio propõe, dentro desse contexto, uma revisão da Previdência, cujo modelo atual é descrito como prestes a "estourar" e indicando a possibilidade do desenho de uma nova sistemática previdenciária para o país. Outro ponto importante já citado pelo candidato inclui uma retomada da Reforma Trabalhista de 2017, para adaptá-la às novas tecnologias e dinâmicas do mercado.
Finalmente, a pauta de "menos tributos" mira diretamente o custo de vida cotidiano, como combustíveis e energia, buscando atrair o apoio do mercado financeiro e de setores produtivos, em pontos de atual desgaste no governo Lula.
Romeu Zema e a ruptura estatal
O ex-governador de Minas Gerais, Romeu Zema (Novo), apresenta a proposta de maior ruptura com o atual modelo de participação estatal na economia. Estruturado em "cinco pilares", suas propostas prometem a eliminação do Custo Brasil em quatro anos e privatização de estatais federais, sem exceções para ativos estratégicos como a Petrobras, a Caixa Econômica Federal e o Banco do Brasil.
Zema defende também que chama de reforma da previdência "definitiva", com ajustes automáticos de idade e alíquotas baseados na expectativa de vida, além de uma flexibilização trabalhista que permita contratos negociados livremente, inclusive por jornada horária.
Fiscalmente, Zema aposta no corte drástico de gastos e no combate aos "supersalários" em Brasília como o caminho para reduzir juros e a inadimplência, complementado por uma abertura comercial gradual ao exterior através da redução de tarifas de importação.
Ronaldo Caiado e o enfrentamento do Custo-Brasil
O governador de Goiás, Ronaldo Caiado (PSD), busca se posicionar, em seus primeiros discursos, como um gestor pragmático com altos índices de aprovação em seu Estado e que busca, dentre outros pontos, enfrentar o Custo-Brasil, que ele estima em 23% para os empresários, devido à burocracia e corrupção.
Sua vitrine econômica inclui também o potencial de exploração de minerais críticos e terras raras, visando transformar o Brasil de mero exportador em um processador desses recursos através de parcerias com países como os Estados Unidos.
No campo fiscal, Caiado é um crítico severo da gestão Lula, classificando o aumento da dívida pública como um "colapso completo" e defendendo a emancipação social em substituição ao que chama de "assistencialismo populista".
Finalmente, o governador foca seu discurso em pacificação política como um caminho necessário para que haja foco exclusivo na gestão pública.
Renan Santos: Reestruturação Federativa no radar
Por fim, Renan Santos (Partido Missão) apresenta uma agenda focada no equilíbrio do modelo federativo e em reformas administrativas austeras e profundas, se colocando como um candidato de antagonismo direto ao modelo atual de gestão pública aplicado no país.
Sua proposta inclui da fusão de municípios economicamente inviáveis a criação de indicadores de desempenho para gestores locais, com a possibilidade de intervenção em casos de descumprimento de metas.
Nesse mesmo sentido, Santos critica o crescimento das despesas obrigatórias e defende o fim do reajuste automático de benefícios vinculados ao salário mínimo, além de propor a transição da Previdência para um modelo de capitalização.
Sua plataforma vincula, por fim, o ajuste fiscal diretamente ao enfrentamento do crime organizado como premissas para a retomada do crescimento, além de uma agenda forte de corte de impostos (tesouraço), como um caminho para o estímulo da liberdade econômica e atração de investimentos para o país.
Conclusão e quadro comparativo
O cenário de 2026 apresenta desde a continuidade de um projeto que aposta suas fichas nos ganhos da Reforma e sustenta seu discurso na redução de desigualdades via tributação da renda e sustentabilidade ambiental até projetos que priorizam a redução do tamanho do Estado, o foco na eficiência da gestão e que retomam o debate sobre previdência e custos trabalhistas.
A convergência entre os candidatos de oposição reside na crítica ao atual patamar de endividamento e no entendimento de que uma melhoria da administração pública é uma rota para a redução dos juros, enquanto o governo atual defende que o fortalecimento institucional e a regulação são os pilares para uma economia estável.
Em outras palavras: as peças começam a se colocar na mesa e o eleitor deve decidir que rumos dará para o jogo eleitoral.
A Kreston KBW Auditores anunciou a consolidação de suas operações no Brasil sob uma única liderança com a aquisição da Partnership Auditores (empresa que também representava a Kreston Global no Brasil). O movimento faz parte de uma estratégia global de expansão liderada pela Golden Bridge Holding S/A– investidora dessas empresas – para fortalecer ainda mais a atuação da empresa no mercado nacional e internacional.
Na prática, a unificação integra estruturas, equipes e serviços em uma operação mais integrada, com foco em ganho de escala, eficiência operacional e crescimento sustentável, potencializando também a governança da empresa e ampliando a capacidade de atuação da firma no mercado de auditoria, tax, advisory e serviços especializados.
O novo ecossistema passa a contar com cerca de 80 profissionais, sete sócios, mais de 300 clientes ativos e o direcionamento estratégico do conselheiro Sr. Julio Baffini. Com a integração, o faturamento anual da firma alcança a casa de R$ 9 milhões.
Estratégia de expansão internacional
A reorganização acompanha um movimento mais amplo de crescimento da Kreston Global, baseado na combinação entre expansão orgânica e aquisições estratégicas.
Dentro desse contexto, o Brasil passa a ocupar uma posição relevante na estratégia internacional da companhia, funcionando como um hub para novos negócios e integração com mercados como Estados Unidos e América Latina.
Além da ampliação da presença internacional, a expectativa é aumentar a capacidade de atendimento a clientes locais e globais.
A Golden Bridge tem um papel central nessa estratégia, apoiando a integração, a expansão e a geração de novas oportunidades de crescimento para a Kreston.
Integração e ganhos operacionais
Com a consolidação, a empresa também passa a operar com maior padronização de processos, integração de metodologias e gestão baseada em indicadores.
A expectativa é que a nova estrutura gere ganhos de produtividade e eficiência operacional, além de ampliar oportunidades de cross-selling entre clientes e áreas de atuação. Nesse contexto, a projeção é de crescimento de até 20% nessas iniciativas nos primeiros ciclos após a integração.
Outro objetivo do movimento é fortalecer a competitividade da operação brasileira em um mercado cada vez mais orientado por integração, escala e especialização de negócios.
Nova fase da operação
A consolidação marca um novo momento para a Kreston KBW Auditores no Brasil, combinando crescimento, integração e fortalecimento estratégico.
Com uma estrutura ainda mais robusta e conectada à estratégia da Kreston Global, a empresa amplia sua capacidade de acompanhar a evolução do mercado, inovar, atender demandas mais complexas e criar novas oportunidades de desenvolvimento no Brasil e no exterior!
Destaques
Reforma tributária domina o cenário no Brasil
24 Set 2026
Kreston KBW leva expertise brasileira à Kreston Latin America Conference 2026, em Buenos Aires
24 Set 2026
Experiência do cliente, coordenação e estratégia na base da expansão internacional de empresas
24 Set 2026
Kreston Global Conference 2026: conectando líderes, compartilhando experiências e construindo o futuro
24 Jul 2026
Desculpe, estamos em Reforma Tributária!
17 Jun 2026
O tabuleiro da economia: quais as propostas econômicas e fiscais dos principais candidatos na corrida presidencial de 2026?
17 Jun 2026
Kreston KBW consolida operações no Brasil e fortalece estratégia internacional
19 Mai 2026